Foto: privat
Der Poker um „Cumberland Farms“ rückt eine Frage in den Mittelpunkt, die weit über den möglichen Kaufpreis hinausgeht: Was macht ein Tankstellen- und Convenience-Netz künftig wertvoll? Für Betreiber in Deutschland ist das relevant, denn mit der Bedeutung von Foodservice, Kundendaten und Aufenthaltsqualität verändern sich auch die Maßstäbe für den Erfolg einzelner Standorte. Christian Warning, internationaler Berater für die Convenience- und Tankstellenbranche und Geschäftsführer bei „The Retail Marketeers“, ordnet in seinem Kommentar ein, welche Schlüsse sich daraus ziehen lassen.
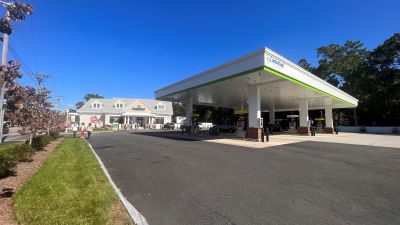
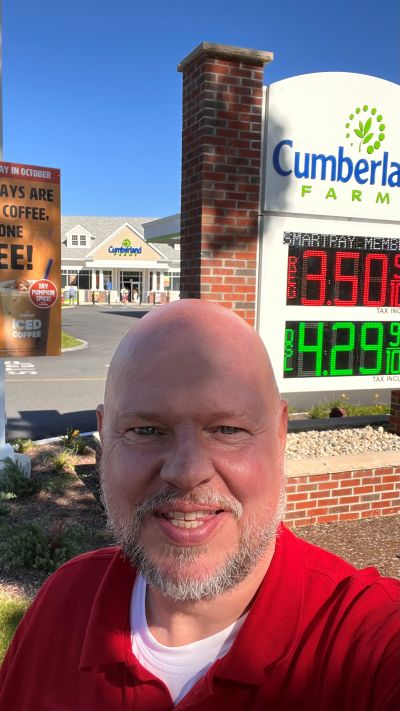
„Couche-Tard“ soll für „Cumberland Farms“, die frühere „EG Group“, bis zu acht Milliarden US-Dollar geboten haben. Die Zahl macht Schlagzeilen. Für unsere Branche ist etwas anderes wichtiger: wie Tankstellen- und Convenience-Netze heute bewertet werden – und was daraus für Betreiber in Deutschland folgt.
Was bekannt ist – und was nicht
Laut einem Bericht der britischen „Times“, den Reuters aufgegriffen hat, hat Alimentation Couche-Tard, der Konzern hinter Circle K, für Cumberland Farms zwischen 7,5 und 8 Milliarden Dollar angeboten. Eine Einigung gibt es nicht. Cumberland Farms prüft parallel einen Börsengang in den USA mit einer angestrebten Bewertung von rund neun Milliarden Dollar, und auch der Finanzinvestor Stonepeak soll Interesse haben. Couche-Tard wiederum steckt mitten in der Übernahme der polnischen Żabka-Gruppe. Der Ausgang ist also völlig offen.
Ein Imperium aus Zukäufen
Die Geschichte dahinter ist bemerkenswert. 2001 starteten die Brüder Mohsin und Zuber Issa mit einer einzigen Tankstelle im Nordwesten Englands. Ihre Überzeugung: Eine Tankstelle ist weit mehr als ein Ort zum Tanken. Mit dem Finanzinvestor TDR Capital kauften sie bestehende Netze zu, strukturierten sie um und steigerten den Ertrag pro Standort – erst in Großbritannien, dann international. Seit März 2026 tritt die Gruppe unter dem amerikanischen Namen Cumberland Farms auf, ein Zeichen dafür, wo inzwischen ihr Schwerpunkt liegt.
Das Wachstum war stark fremdfinanziert. Mit den steigenden Zinsen ab 2022 wurde Refinanzierung teurer, es folgten Verkäufe und eine Neuordnung des Portfolios. Wer die heutigen acht Milliarden mit den rund 16 Milliarden vergleicht, die 2022 bei einem früheren Anlauf von Couche-Tard im Raum standen, sollte vorsichtig sein: Portfolio, Schulden und Marktumfeld sind heute andere.
Drei Arten von Kapital, ein Unternehmen
In diesem Fall treffen drei Kräfte aufeinander. Unternehmerisches Kapital hat das Geschäft aufgebaut. Finanzkapital hat die Expansion beschleunigt und will nun einen lohnenden Ausstieg. Industrielles Kapital, also ein Konzern wie Couche-Tard, will das Netz dauerhaft integrieren und Synergien heben, die ein reiner Finanzinvestor gar nicht erzielen kann. Der Börsengang wäre eine vierte Option.
Das ist mehr als eine Finanzanekdote. Es zeigt, dass große Industriegruppen heute direkt mit der Börse konkurrieren, wenn es um die Zukunft von Handelsnetzen geht.
Der eigentliche Paradigmenwechsel
Der Kern liegt für mich nicht in der Summe, sondern im Bewertungsmaßstab. Große Netze werden nicht mehr in erster Linie nach Zahl der Standorte, Kraftstoffvolumen oder aktuellem Umsatz bewertet. Gefragt wird: Kann dieses Netz zur Infrastruktur eines integrierten Systems werden, das Mobilität, Food, Logistik, Technologie und Services verbindet?
Die Elektromobilität beschleunigt diese Verschiebung. Wenn der Liter an Bedeutung verliert, wird der Besuch zur entscheidenden Größe: die Frequenz, die Verweildauer, der Bon. Żabka zeigt, wohin die Reise geht – kompakte, digital vernetzte Stores mit Millionen Transaktionen pro Tag, ganz ohne Zapfsäule.
Genau diesen Wandel beschreibe ich seit Jahren: weg vom fahrzeuggetriebenen hin zu einem passagier- und Foodvenience-getriebenen Kundenversprechen. Neu ist, dass die Kapitalmärkte ihn jetzt einpreisen.
Global konsolidiert, lokal entschieden
Darin steckt ein Paradox. Das Eigentum an Tankstellennetzen wird global gehandelt. Gewonnen oder verloren wird aber an jedem einzelnen Standort, bei jedem Kunden, jeden Tag. Skaleneffekte im Einkauf, in der IT oder bei Loyalty-Programmen sind real. Doch keine Konzernzentrale rettet einen schwachen Kaffee oder ein liebloses Snack-Angebot an der Tankstelle.
Hinzu kommen handfeste Grenzen: Kaufverhalten unterscheidet sich zwischen USA, Großbritannien und Kontinentaleuropa, Franchise-Systeme funktionieren anders als Eigenbetrieb, Wettbewerbsbehörden schauen genau hin. Und die Verschuldung wird zum Schiedsrichter: Je teurer das Geld, desto größer müssen die Synergien sein, damit sich eine Übernahme rechnet.
Was das für Deutschland bedeutet
Unser Markt ist fragmentiert, geprägt von Mineralölgesellschaften, Mittelständlern und Pächtern. Die Konsolidierungswelle wird an ihm nicht vorbeigehen. Jeder Betreiber sollte sich deshalb vier Fragen ehrlich beantworten:
- Welcher Anteil meines Ertrags entsteht unabhängig von der Zapfsäule?
- Kenne ich meine Kunden – oder nur meine Liter?
- Ist Foodservice bei mir Kernkompetenz oder Beiwerk?
- Bin ich in fünf Jahren Käufer, Partner oder Übernahmekandidat?
Ob Cumberland Farms an die Börse geht, an einen neuen Investor oder an Couche-Tard – das Ergebnis ist offen. Die Richtung ist es nicht. Der Wert eines Netzes wird künftig daran gemessen, was es für Menschen unterwegs leistet, nicht daran, wie viel Kraftstoff es verkauft. Wer das heute in seine Strategie übersetzt, gestaltet den Markt. Wer es nicht tut, wird bewertet.
Ein Kommentar von Christian Warning, GF, „The Retail Marketeers“